Il medico si prende cura di tutti. Del proprio patrimonio, quasi mai.
Per chi ha uno studio o esercita in libera professione, la responsabilità è personale e diretta: ogni giorno di lavoro mette in gioco anche ciò che hai costruito. Ecco come proteggerlo – prima che sia troppo tardi.
Tempo di lettura: 4 minuti
Passi la carriera a ridurre e prevenire i rischi degli altri. Diagnosi, consenso informato, follow-up: ogni gesto è pensato per proteggere il paziente. Poi togli il camice, e il patrimonio che hai costruito negli anni resta esposto – spesso senza che tu te ne accorga.
Perché per un medico specializzato c’è una verità che il dipendente non conosce: rispondi in prima persona, e con tutto ciò che possiedi. Non c’è un datore di lavoro a fare da scudo. C’è la tua firma, la tua responsabilità, e dietro – sullo stesso piano – la tua casa e i tuoi risparmi.
Il rischio che indossi ogni giorno
In Italia si stimano circa 35.000 nuove azioni legali ogni anno contro i medici, e oltre 300.000 cause pendenti tra professionisti e strutture sanitarie. Purtroppo nel migliore dei casi l’assoluzione arriva dopo anni di procedimento, spese e logoramento — e nel frattempo il patrimonio personale resta in prima linea.
La responsabilità del medico è personale, diretta e potenzialmente illimitata.
- Sul piano penale: Un chirurgo estetico è stato condannato in via definitiva per omicidio colposo per la morte di una paziente.
- Sul piano amministrativo-contabile. Per chi opera anche nel pubblico, dopo il risarcimento pagato dalla struttura si apre la strada della Corte dei Conti, che in caso di colpa grave può chiedere al medico di rimborsare il danno fino al triplo della retribuzione annua.
Quando la tutela non c’è, a rispondere è tutto ciò che hai costruito: conti, immobili, il futuro dei figli.
Un’altra causa di rischio da evitare è la confusione tra patrimonio personale e patrimonio dello studio — con magari una fideiussione firmata all’apertura e dimenticata, che da sola può vanificare ogni protezione.
Il primo valore di una buona pianificazione è accendere la luce su tutto questo, prima che lo faccia un giudice.
Le tre linee da presidiare, mentre eserciti
Non serve essere a fine carriera per pianificare; anzi prima si costruisce, più si è protetti. In concreto su tre fronti:
- Separare il patrimonio personale da quello professionale
- Rivedere le coperture
- Mettere i risparmi al riparo e a lavoro, con strumenti che garantiscono protezione, efficienza fiscale e futuro
Tra gli strumenti utili sicuramente bisogna citare subito il fondo pensione che oltre a dare benefici fiscali (deducibilità annua fino a 5.300 euro) è impignorabile e insequestrabile.
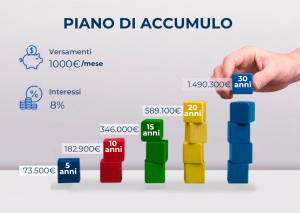
Altri strumenti utili a tal fine sono, inoltre, contenitore assicurativo private, fondo patrimoniale, vincolo di destinazione, così come il trust e il patto di famiglia.
Nessuno è la risposta valida per tutti: quale entra in gioco dipende dal singolo caso.
Perché un private banker che conosce la libera professione
Il medico titolare vive una complessità che pochi consulenti padroneggiano davvero: responsabilità personale, coperture specialistiche, uno studio da proteggere, redditi importanti da ordinare, un passaggio da preparare. Un approccio standardizzato, anche in buona fede, ti lascia scoperto proprio dove sei più esposto.
Il mio lavoro è l’opposto: non venderti un prodotto, ma costruire la pianificazione e tutela sul tuo caso – in dialogo con i tuoi professionisti di fiducia – così che tu possa concentrarti su ciò che sai fare meglio, con la mente libera.
Facciamo il primo controllo
Se sei un medico specialista, o hai uno studio il momento giusto per proteggerti è adesso. Non serve avere già deciso nulla: serve iniziare a vedere il quadro con chiarezza.
Scrivimi: organizziamo un incontro riservato e senza impegno.
Simone Grasso — Private Banker
✉️ [email protected] · 📞 +39 347 1135006